Cuánto Cuesta el Seguro de Casa en Construcción Nueva en el RGV
Las primas en Texas promedian de $3,800 a $4,900 al año, y la casa que compras decide de qué lado caes. Deducibles de viento, reglas de TWIA, inundación y los documentos del constructor que bajan tu tarifa.
Los dueños de casa en Texas pagan de las primas de seguro más altas del país. El promedio estatal corre entre $3,800 y $4,900 al año en 2026, unos $1,500 arriba del promedio nacional, y los códigos postales costeros pueden pasar de $10,000. Aun así, dos familias en la misma calle de McAllen pueden pagar primas muy distintas por casas parecidas, y la diferencia casi siempre se reduce a una cosa: de qué está hecha la casa y cuándo se construyó.
Nadie te explica esto antes de comprar. El banco te cotiza capital e intereses, el constructor te cotiza precio por pie cuadrado, y el seguro aparece como una línea en el cierre que nadie desmenuzó. Así que aquí está el desglose: qué cubre una póliza, qué cambia con la construcción nueva, el deducible que sorprende a todos y los documentos que tu constructor debería entregarte y que bajan tu tarifa directamente.
Por Qué el Seguro Cuesta Lo Que Cuesta en Texas
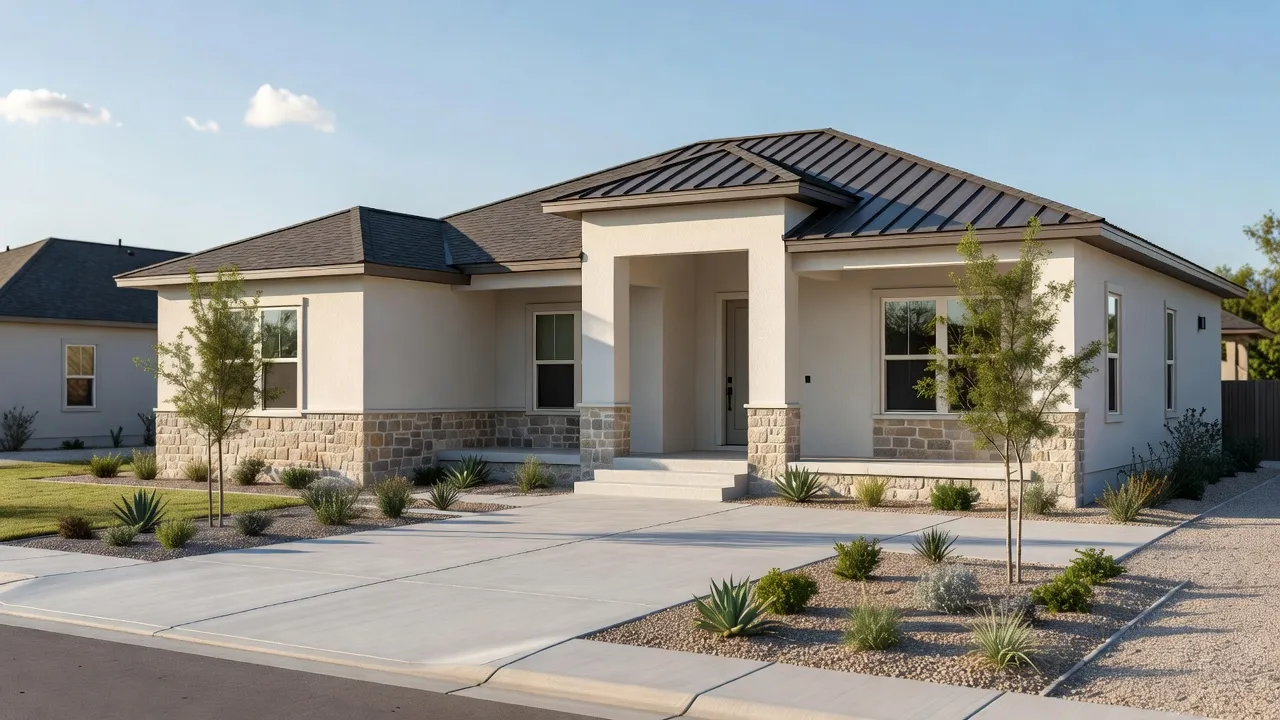
El seguro le pone precio al riesgo, y Texas lo concentra: huracanes en la costa, granizo en todas partes y costos de reconstrucción que subieron fuerte en los últimos cinco años. Las aseguradoras respondieron subiendo tarifas, endureciendo las reglas de techos y, en algunas zonas costeras, retirándose por completo. El Valle queda en una posición interesante. El condado de Hidalgo está lo bastante tierra adentro para que el mercado estándar todavía cubra viento, mientras que partes del condado de Cameron caen bajo reglas costeras de viento. Dónde está tu lote cambia cuánto pagas y quién siquiera te cotiza.
Qué Cubre Realmente una Póliza en Texas
Toda póliza es un paquete de cinco coberturas, y conocerlas te deja comparar cotizaciones por sustancia y no solo por precio.
- Vivienda: reconstruye la estructura. Debe igualar el costo de reposición, es decir, lo que cuesta reconstruir la casa a precios de hoy de mano de obra y materiales. Si conoces el costo por pie cuadrado de construir en McAllen, puedes verificar este número tú mismo.
- Otras estructuras: bardas, cocheras separadas, casitas. Normalmente 10% de la cobertura de vivienda; revísalo si tienes mucho construido afuera.
- Bienes personales: tus cosas. Pide costo de reposición aquí también.
- Responsabilidad civil: te protege si alguien se lastima en tu propiedad. Es barato subirla; la mayoría de las familias debería traer al menos $300,000.
- Vivienda temporal: paga el hotel y las comidas si la casa queda inhabitable tras una pérdida cubierta. Después de un huracán, de esta cobertura viven las familias por meses.
La Ventaja de la Construcción Nueva
Las aseguradoras cotizan primero el techo y después todo lo demás, y una casa nueva gana en casi todos los factores a la vez. Techo recién instalado y documentado. Plomería, electricidad y aire con cero desgaste. Construcción al código vigente. Un historial de reclamos limpio. Según la aseguradora, esa suma de ventajas suele quedar de 10 a 25 por ciento abajo de lo que la misma familia pagaría en una reventa de los noventa, y en casas viejas con techos cansados la brecha crece cada año con los recargos por edad de techo o el cambio a valor real en efectivo.
Es un número real en tu presupuesto mensual. Sobre una prima de $4,500, el 20 por ciento son $900 al año, cada año. Cuando compares construcción nueva contra reventa, mete esta línea a la cuenta junto con la diferencia en el recibo de luz, porque el precio de lista solo no cuenta la historia.
Lo Que los Techos Viejos le Están Haciendo a las Primas del Valle
La historia silenciosa del seguro en Texas ahora mismo es la mano dura con los techos. Tras años de pérdidas por granizo y viento, muchas aseguradoras recargan techos de teja asfáltica pasados los 10 o 12 años, y algunas cambian sin ruido los techos viejos de costo de reposición a valor real en efectivo, es decir, pagan lo que valía el techo usado, no lo que cuesta uno nuevo. En un techo de 15 años, esa diferencia puede ser la mayor parte de la cuenta.
Si tienes una reventa, esto cambia la cuenta de cambiar el techo. Un techo nuevo también es un reinicio de tarifa: quita el recargo por edad, regresa el trato de costo de reposición y, con mejora a metálico, puede pasar la casa a una clase de tarifa mejor. Si estás comprando, pregunta la edad del techo antes de enamorarte, porque la prima del vendedor no es la prima que te van a ofrecer a ti. Y si construyes nuevo, esta sección entera es un problema que simplemente no tienes por una década o más.
Las aseguradoras cotizan primero el techo y después todo lo demás, y una casa nueva gana en casi todos los factores a la vez.
El Deducible de Viento y Granizo Que Todos Pasan por Alto
Las pólizas de Texas traen dos deducibles. El que todos recuerdan es el deducible fijo general, normalmente de $1,000 a $2,500. El que importa en el Valle es el deducible aparte de viento y granizo, fijado como porcentaje de tu cobertura de vivienda, normalmente 1 a 2 por ciento.
Haz la cuenta con tu propia póliza hoy en la noche. Una casa de $400,000 con deducible de viento del 2 por ciento significa que los primeros $8,000 de daño por huracán o granizo son tuyos. Elegir 1 por ciento en lugar de 2 sube algo la prima, pero corta a la mitad tu exposición en el peor día. No hay una respuesta correcta universal, pero sí hay una forma incorrecta de descubrir qué elegiste, y empieza con el presupuesto de un techador en septiembre. Nuestra lista de preparación para huracanes incluye la llamada de julio que saca este número a la luz.
Reglas de Viento: Hidalgo vs Cameron
Esta es la parte que confunde a compradores que se mueven dentro del Valle. En el interior del condado de Hidalgo, McAllen, Edinburg, Mission, Pharr, las pólizas estándar generalmente incluyen cobertura de viento, y tu trabajo es solo confirmar que está ahí y no excluida.
En las zonas costeras designadas del condado de Cameron, muchas aseguradoras estándar excluyen el viento, y los dueños lo compran aparte con TWIA, la asociación estatal de seguro de viento. La construcción nueva en esas zonas necesita un certificado de viento, conocido como WPI 8, que se emite cuando la casa se construye al estándar requerido y se inspecciona durante la obra. Si vas a construir hacia la costa, ese certificado no es trámite menor; sin él, asegurar la casa con TWIA se vuelve complicado y caro. Se gestiona mientras la casa se levanta, es responsabilidad del constructor, así que pregúntalo antes de firmar.
La Inundación Siempre Es una Póliza Aparte
La inundación se cubre con una póliza aparte, en Texas y en todos lados. Después de que Hanna dejó partes del Valle bajo el agua en 2020, muchas familias lo aprendieron en el peor momento posible.
- Busca tu dirección en el mapa de inundación de FEMA. Si estás en zona de alto riesgo y tienes hipoteca, el seguro de inundación es obligatorio. Si estás en zona X, es opcional y comparativamente barato, y la lluvia del Valle no lee el mapa.
- Las pólizas del programa nacional de inundación normalmente tardan 30 días en entrar en vigor. No lo puedes comprar la semana en que una tormenta ya tiene nombre.
- La construcción nueva también ayuda aquí: un terreno nivelado para alejar el agua de la losa, que es como construimos cada casa, es la mitigación de inundación más barata que existe.
Qué Mueve Realmente Tu Prima
Más allá de edad y ubicación, estas son las palancas que las aseguradoras realmente tarifican, más o menos en orden de peso.
- Material y edad del techo: un techo metálico con instalación documentada es la palanca más fuerte en una cotización del Valle. Algunas aseguradoras lo descuentan directo; todas lo prefieren.
- Mitigación de viento: correas antihuracán, ventanas de impacto, cubierta de techo sellada. Los descuentos existen, pero solo documentados.
- Historial de reclamos: el tuyo y el de la propiedad. Una casa sin reclamos vale dinero real al cotizar.
- Elección de deducibles: subir el deducible fijo de $1,000 a $2,500 suele recortar la prima de forma notable. Hazlo solo si tu fondo de emergencia está de acuerdo.
- Puntaje crediticio de seguros: legal en Texas y muy usado. Mejorar el crédito mejora la renovación sin que nadie te avise.
- Paquete: juntar casa y auto con una aseguradora suele ahorrar 10 a 20 por ciento en ambos.
- Seguridad y monitoreo de agua: descuentos más chicos, pero alarmas monitoreadas y sensores de fuga son baratos y se acumulan.
Errores Que Suben Tu Prima en Silencio
- Meter reclamos chicos. Un reclamo de $2,000 puede seguir a la propiedad de tres a cinco años y costar más en recargos de lo que pagó. Guarda la póliza para pérdidas que de verdad dolerían.
- Dejar caer la cobertura. Hasta un hueco corto se lee como riesgo. Pon la prima en pago automático y agenda la renovación.
- Asegurar el precio de compra. El terreno no se quema. Pagar por asegurarlo no compra nada más que una prima más grande.
- Sub asegurar la reconstrucción. El error contrario es peor. Si los costos de construcción subieron y tu límite de vivienda no, tú financias el hueco después de una pérdida total. Revisa el límite contra costos actuales cada par de años.
- Renovar a ciegas. La repreciación en renovación es donde las aseguradoras recuperan pérdidas. Dos cotizaciones en cada renovación mantiene la tuya honesta.
- Albercas y trampolines sin papeleo. Se pueden tener y asegurar, pero avísale a tu aseguradora y cumple los requisitos de barda. Una alberca no declarada es un reclamo de responsabilidad negado esperando su momento.
Los Documentos del Constructor Que Bajan Tu Tarifa
Aquí está la parte que casi nadie usa, porque casi nadie sabe pedirla. Las aseguradoras solo descuentan lo que pueden verificar, y tu constructor es la fuente de la verificación. Antes del cierre, pide un paquete simple:
- Especificación del techo y fecha de instalación, con el material documentado
- Evidencia de correas o clips antihuracán y del envolvente sellado; fotos tomadas durante la obra funcionan bien
- Clasificación de las ventanas, sobre todo si el vidrio es de impacto
- El papeleo de inspección final que muestra cumplimiento de código, y en zonas costeras el certificado WPI 8
- Una hoja de especificaciones de una página que el agente pueda anexar al expediente
“Fotografiamos las correas y la cubierta del techo en cada obra antes de que se tapen, porque esa foto le vale dinero a nuestros clientes cada año en la renovación”, dice Daniel Estrada, fundador de Sisu Development. “Diez minutos de documentación durante la estructura le ganan a diez años de pagar por cobertura que la casa ya se había ganado.”
Números Reales para Casas del Valle
Cada cotización es su propio animal, así que toma esto como rangos honestos y no promesas. Para una construcción nueva de 2,000 a 2,500 pies cuadrados en Hidalgo con techo metálico y mitigación de viento documentada, las familias suelen ver cotizaciones claramente abajo del promedio de Texas, mientras que la misma reventa de los noventa con techo de teja de 12 años suele cotizar en el promedio o arriba, a veces por mucho cuando caen los recargos de techo. El promedio estatal de $3,800 a $4,900 es la vara; de qué lado caes depende sobre todo de la casa.
La forma honesta de conseguir tu número son 30 minutos con un agente independiente y el paquete de especificaciones de la sección anterior. Cualquier cosa más precisa salida de un blog, incluido el nuestro, es una adivinanza con traje.
Cómo Cotizarlo Bien
- Usa un agente independiente que trabaje con varias aseguradoras y consigue al menos tres cotizaciones. El Departamento de Seguros de Texas tiene HelpInsure para comparar lado a lado.
- Compara cobertura y prima juntas: mismo límite de vivienda, mismo deducible de viento, mismos ajustes de costo de reposición, o la comparación es ficción.
- Asegura el costo de reconstruir. El terreno debajo de tu casa no se quema.
- Pregúntale a cada aseguradora cuáles de tus características documentadas descuenta. Las respuestas difieren más de lo que la gente espera.
- Vuelve a cotizar cada dos o tres años. La lealtad no es un factor de tarifa a tu favor.
Siete Preguntas Antes de Firmar
- ¿Cuál es mi deducible de viento y granizo en dólares?
- ¿El viento está incluido, o excluido y se contrata aparte?
- ¿El techo está cubierto a costo de reposición o a valor real en efectivo, y eso cambia con la edad?
- ¿Cuáles de las características documentadas de mi casa descuentan ustedes específicamente?
- ¿Qué paga realmente la cobertura de vivienda temporal y por cuánto tiempo?
- ¿El daño por falla repentina de tubería está cubierto, y hay tope de moho?
- ¿Cuánto costaría esta misma póliza con la otra opción de deducible?
Un agente que contesta las siete sin consultar es un agente que vale la pena conservar. Un agente que esquiva dos de ellas acaba de contestar otra pregunta.
¿Quién Asegura la Casa Mientras Se Construye?
Una pregunta más que todo cliente de casa a la medida termina haciendo. Durante la obra, la casa está cubierta por el seguro de riesgo del constructor, una póliza específica para estructuras en construcción, junto con la responsabilidad civil del constructor. En nuestros proyectos, Sisu trae ambas, y tu prestamista de construcción pedirá comprobante antes del primer desembolso. Tu propia póliza de casa arranca en el cierre, lo que significa que el momento inteligente para empezar a cotizarla es un mes antes de recibir llaves, con el paquete de documentación ya en mano.
Qué Pasa Realmente a la Hora del Reclamo
Una póliza vale lo que vale el reclamo que paga, así que conviene conocer la mecánica antes de necesitarla. Reportas la pérdida, la aseguradora asigna un ajustador, el ajustador inspecciona y hace su estimado, y el pago sigue los términos de la póliza menos tu deducible. Donde las familias pierden dinero es en los huecos: daño que no pueden probar, plazos que se les pasan y reparaciones que autorizan antes de que alguien documente nada.
- Tu mejor evidencia es el video de inventario de diez minutos y las fotos exteriores con fecha de nuestra lista de preparación para huracanes. Tómalas ahora, cuando nada está mal.
- Fotografía el daño antes de cualquier limpieza o reparación temporal, y luego evita que empeore; las pólizas te obligan a mitigar y reembolsan costos razonables como lonas.
- Lleva un diario simple del reclamo: con quién hablaste, cuándo y qué se dijo. Tormenta grande significa ajustadores saturados y detalles que se caen.
- Si el primer estimado se siente corto, puedes pedir reinspección y presentar presupuestos de contratistas. Cuidado con quien te pida firmar la cesión de tu reclamo en la banqueta; lee todo lo que firmes de un reclamo como leerías un contrato, porque lo es.
Un hábito más que vale la pena: una vez al año, pon la carátula de tu póliza junto al estado de cuenta de la hipoteca y lee los números juntos. El seguro en escrow se esconde dentro del pago de la casa, y justo por eso las primas suben años enteros sin que nadie lo note. Quince minutos cada renovación, con las siete preguntas de arriba en mano, es la administración de dinero más barata que existe en ser dueño de casa.
La Versión Corta
- Texas promedia $3,800 a $4,900 al año; la casa que compras decide de qué lado caes
- La construcción nueva suele cotizar 10 a 25 por ciento abajo de reventas comparables
- Conoce tu deducible de viento y granizo en dólares
- Condado de Hidalgo: confirma que el viento está incluido. Cameron costero: pregunta por TWIA y el WPI 8 antes de construir
- La inundación siempre es aparte y tarda 30 días en arrancar
- Pide el paquete de documentación del constructor y entrégaselo a tu agente
- Mínimo tres cotizaciones, comparadas con cobertura idéntica
¿Construyendo en el Valle?
Cada casa Sisu se entrega con el paquete de documentación que gana estos descuentos: especificaciones del techo, fotos de las correas, clasificación de ventanas y el rastro de inspecciones. Si quieres una casa que cueste menos asegurar cada año que esté en pie, eso empieza en la etapa de estructura. Llámanos o mándanos texto al (956) 414 8777, o escribe a destrada@sisudevelopment.com.
Sisu Development LLC, for a better living.
¿Construyendo en el Valle?
Hablemos.
Daniel dirige cada obra de Sisu personalmente y contesta su propio teléfono. Agenda una llamada, manda un mensaje o solo haz una pregunta.